ADR 발행은 왜 양날의 검일까?
SK하이닉스가 보여준 희석의 구조
“미국에서도 상장했다”는 소식은 항상 좋은 뉴스일까.
기업이 해외 증시에 상장했다는 소식이 나오면, 대부분 이렇게 받아들인다.
“글로벌 기업으로 인정받았다.”
“미국 투자자들도 이제 살 수 있게 됐다.”
틀린 말은 아니다. 하지만 ADR 상장은 동시에 새로운 주식을 발행하는 사건이기도 하다.
그리고 새로운 주식이 늘어난다는 건, Day3에서 이야기한 수급의 ‘공급’ 쪽이 움직인다는 뜻이다.
오늘은 ADR이 정확히 무엇을 바꾸는지,
그리고 기업들이 그 위험을 감수하면서까지 상장을 추진하는 이유를 이야기해보려 한다.
ADR은 무엇인가
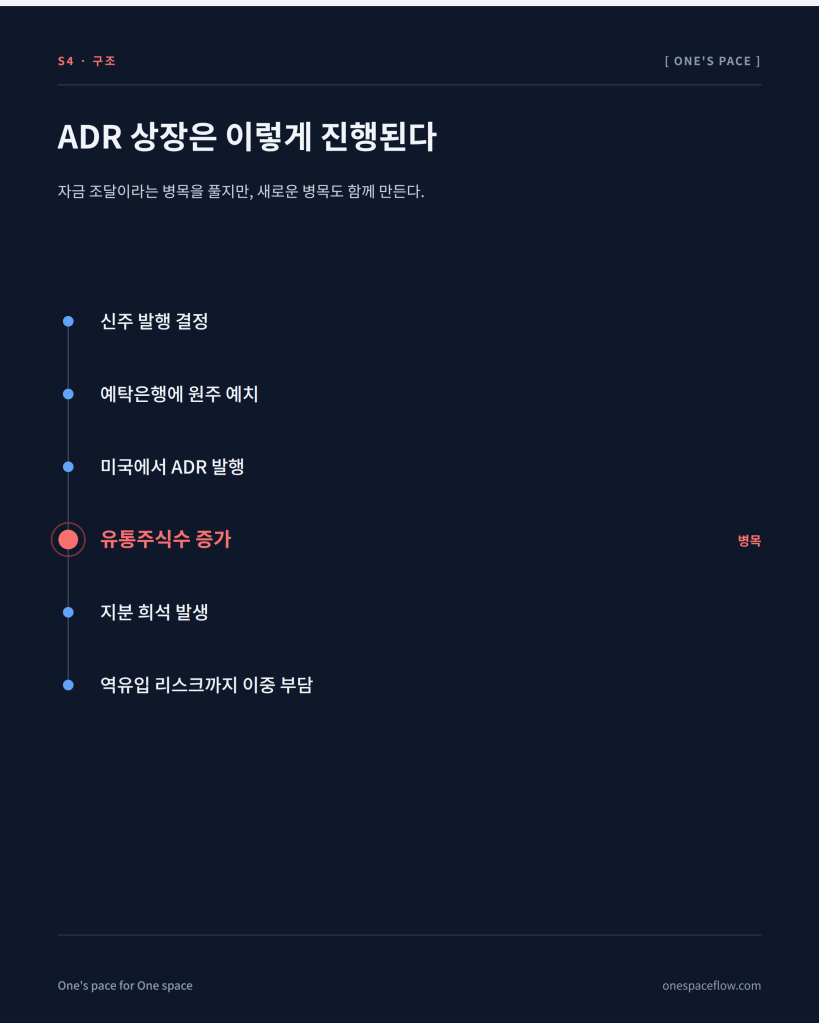
ADR(American Depositary Receipt, 미국예탁증권)은
국내 주식을 그대로 미국 시장에 올리는 게 아니다.
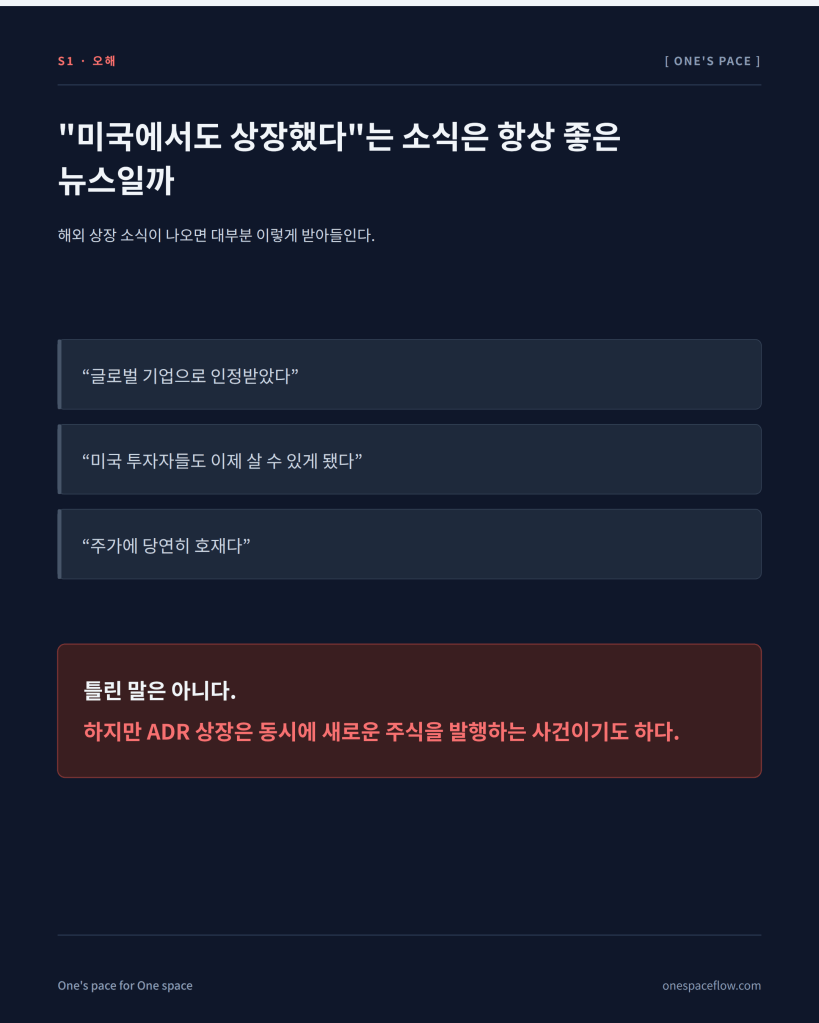
JP모건이나 씨티은행 같은 미국 예탁은행이 국내 원주를 보관하고,
그 원주를 담보로 미국에서 거래되는 증권을 새로 발행하는 구조다.
즉 원주의 법적 소유자는 예탁은행이 되고,
ADR 보유자는 그 예탁증권을 통해 실질적인 권리를 행사한다.
미국 투자자 입장에서는 원화 계좌나 국내 증권사 없이도,
자국 시장에서 익숙한 방식으로 한국 기업 주식을 사고팔 수 있게 되는 것이다.
새로 발행하면 유통주식수가 늘어난다
그런데 이 ADR을 만들기 위해, 기업은 기존 주식을 예탁하는 것에 더해
신주를 새로 발행하는 경우가 많다.
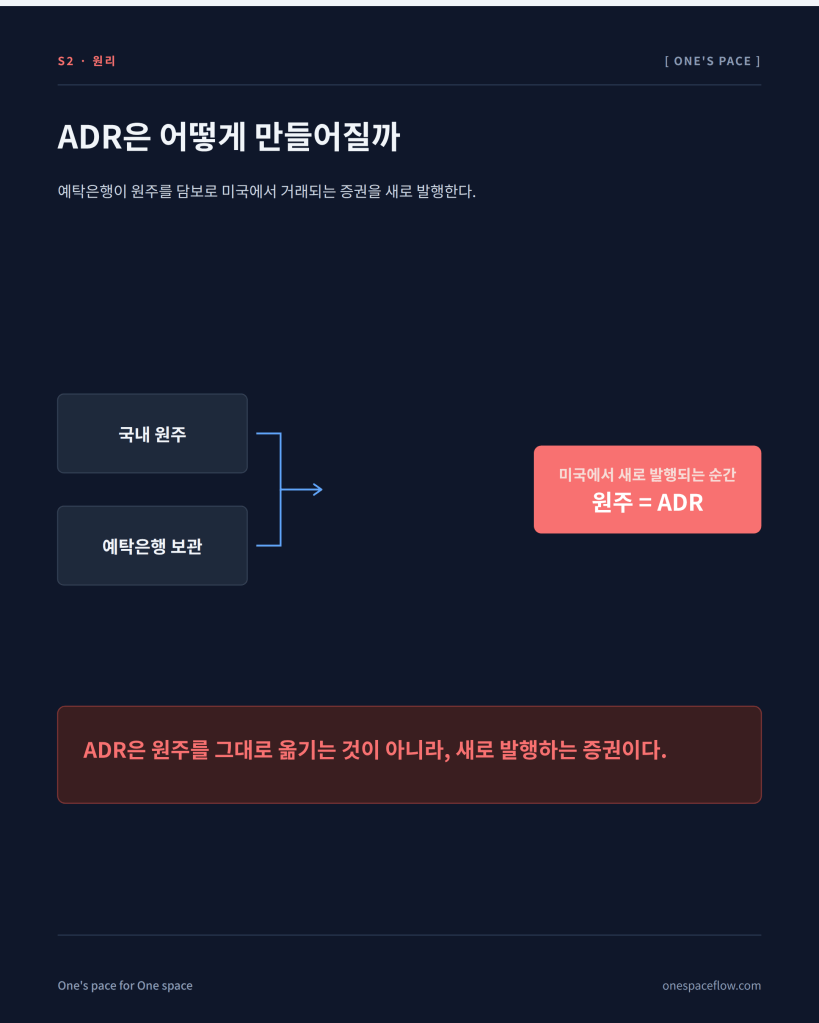
예를 들어 회사 가치가 100억 원이고 발행주식이 100만 주라면, 주당 가치는 10,000원이다.
여기에 10만 주를 새로 발행해 ADR로 상장하면, 발행주식은 110만 주로 늘어난다.
같은 100억 원을 110만 주가 나눠 가지니, 주당 가치는 약 9,091원으로 떨어진다.
회사의 가치는 그대로인데, 주식 수가 늘어난 만큼 기존 주주 한 명이 가진 몫은 작아진다.
이것이 지분 희석이다.
여기에 ‘역유입 리스크’까지 있다
문제는 여기서 끝나지 않는다.
ADR 가격이 국내 원주 가격보다 낮게 형성되면,
투자자는 ADR을 원주로 되바꿔 국내 시장에 매도할 수 있다.
해외용으로 묶여 있던 물량이 다시 국내 시장으로 흘러 들어오는 것이다.
이 현상을 ‘역유입 리스크’라고 부른다.
신주 발행으로 이미 늘어난 유통주식수에, 역유입 매도 물량까지 더해질 수 있다는 뜻이다.
그런데도 왜 상장하려 할까
희석과 역유입 리스크가 있는데도 기업들이 ADR 상장을 추진하는 이유는 분명하다.
국내 자본시장만으로는 조달하기 어려운 대규모 자금(SK하이닉스의 경우 10~15조 원 규모)을 글로벌 시장에서 확보할 수 있기 때문이다.
또한 미국 시장에서 거래된다는 것 자체가 글로벌 인지도와 프리미엄으로 이어질 가능성이 있다.
특히 AI 반도체처럼 미국 투자자들의 관심이 집중된 산업이라면,
국내보다 더 높은 밸류에이션을 받을 여지도 있다.
즉 ADR은 자금 조달이라는 병목을 푸는 동시에, 지분 희석이라는 새로운 병목을 만드는 양날의 검이다.
One’s Insight
반도체 시장 호황으로 역대급 매출과 영업이익을 벌어들이고 있는
SK하이닉스가 대규모 자금조달이 필요한 이유는 무엇일까?
‘[ Industry flow : Day3 ] HBM은 왜 AI 시대의 ‘혈액’일까?’ 와
‘[ Industry flow : Day4 ] 데이터센터는 저장공간이 아니다, AI 시대의 공장이다’에서
다룬것 처럼 Ai시장에서 다음 병목은 ‘반도체 팹(Fab, 생산공장)’ 과 ‘데이터센터’이다.
AI 시장의 다음 병목이 데이터센터라면, 그 데이터센터를 채울 HBM을 만들어내는
SK하이닉스의 다음 병목은 ‘반도체 팹(Fab)’이라는 거대한 인프라 건설이다.
팹이나 데이터센터의 본질은 4차 산업혁명 시대의 공장이기 이전에
수십 조의 자본이 투입되는 ‘부동산’이다.
용인 반도체 클러스터처럼 수십 조가 들어가는 팹 건설 역시
토지 매입, 인허가, 용수/전력 인프라 구축이 필수적인 초거대 부동산 개발 사업과 본질이 같다.
부동산은 토지매입부터 인허가 단계의 Risk와 병목을 해결하기 위해
Project Financing(이하 PF)를 통해 사업 초기에 대규모 자금을 조달한다.
민간 택지개발사업의 공동주택 신축공사 현장에서 ‘PF’와
Re-Finanacing(추가 자금 조달을 위한 추가 PF) 자본조달 구조를 경험해 본것에 비추어 보면,
ADR 발행도 결국 같은 본질로 귀결된다.
‘반도체 팹’과 ‘데이터센터’ 선점,
그리고 병목 해결을 위한 대규모(일반 PF로는 조달하기 힘든) 자금 조달.
‘이 돈을 지금, 이 방식으로 조달할 만큼 병목이 급했는가.’
대규모 자금 조달은 항상 비용(희석·이자·조건)과 속도의 교환관계 위에 있다.
많은 사람들은 해외 상장 소식을 그 자체로 호재라고 읽는다.
하지만 그 이면에는 항상 ‘주식 수가 늘어난다’는 공급의 변수가 함께 있다.
기업이 이 위험을 감수하는 이유는,
그만큼 자금 조달이나 글로벌 밸류에이션이라는 병목이 더 크고 급했기 때문이다.
그래서 One’s Pace는 해외 상장 소식을 볼 때,
좋은 뉴스인지 나쁜 뉴스인지보다 어떤 병목을 풀기 위한 선택이었는지를 먼저 본다.
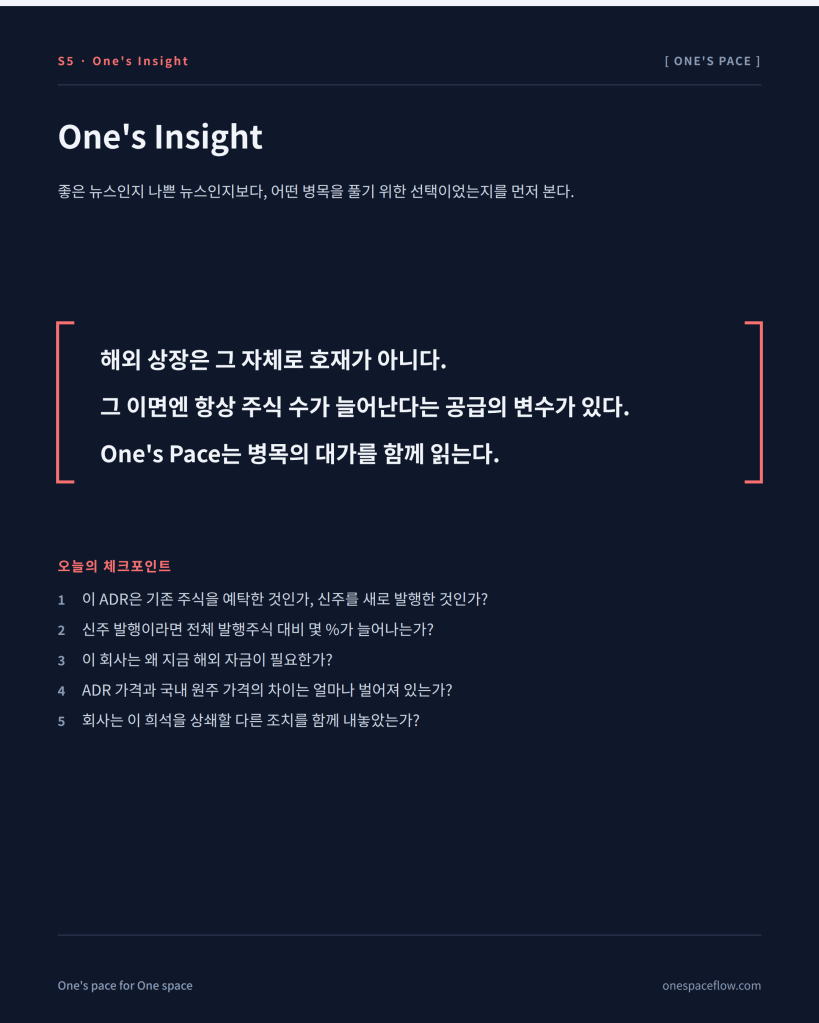
오늘의 체크포인트
① 이 ADR은 기존 주식을 예탁한 것인가, 신주를 새로 발행한 것인가?
② 신주 발행이라면 전체 발행주식 대비 몇 %가 늘어나는가?
③ 이 회사는 왜 지금 해외 자금이 필요한가?
④ ADR 가격과 국내 원주 가격의 차이는 얼마나 벌어져 있는가?
⑤ 회사는 이 희석을 상쇄할 다른 조치를 함께 내놓았는가?
다음 이야기
오늘 우리는 ADR 상장이 유통주식수를 늘려 지분을 희석시킨다는 원리를 살펴봤다.
그런데 SK하이닉스는 이 ADR 발행과 거의 같은 시기에,
40조 원 규모의 자사주 매입·소각을 발표했다. 우연이 아니다.
다음 글에서는 ‘자사주 소각과 주주환원’을 통해, 그 균형을 맞추는 쪽의 이야기를 다뤄보려 한다.
돈은 시장으로 들어온다.
주식이 늘어나는 것도, 줄어드는 것도 모두 공급의 변수다.
One’s Pace는 그 균형이 왜 깨지고, 왜 다시 맞춰지는지를 읽는다.
[ 투자 유의 안내 ]
이 글은 정보 제공과 관점 공유를 목적으로 작성되었으며,
특정 종목의 매수 또는 매도를 권유하지 않습니다.본문에 언급된 기업이나 산업에 대한 서술은 투자 자문이 아니며,
저자는 금융투자업 인가를 받은 투자자문업자가 아닙니다.투자 판단과 그 결과에 대한 최종 책임은 투자자 본인에게 있습니다.


댓글 남기기